Domain saaltochter.de kaufen?
Wir ziehen mit dem Projekt
saaltochter.de um.
Sind Sie am Kauf der Domain
saaltochter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain saaltochter.de kaufen?
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
Tanz-Perücke, braunTanz-Perücke in Profiqualität – sowohl die Mädels der Faschingsgarde als auch Tanzmariechen tragen am liebsten lange Zopfperücken wie diese! Sie auch?Besonderheiten: Pony, zwei ZöpfeLieferumfang: PerückeGrößenhinweis: Zopflänge 60 cm, größenverstellbarDetails: in ProfiqualitätFarbe: braunMaterial: 96 % Polychlorid, 4 % PolyesterAchtung: Perücke ist nicht waschbar!Funkenmariechen, Gardemariechen und Regimentstöchter – hoch die Beine! Wer in der Faschingsgarde akrobatische Höchstleistungen vollbringen möchte, der benötigt natürlich ein fantastisches Gardekostüm, einen Gardehut mit optimalem Sitz und eine klassische Garde Perücke mit zwei langen Zöpfen darunter, die nicht verrutscht. Natürlich haben wir von buttinette da genau das Richtige für akrobatische Gardemädchen: Unsere größenverstellbare Gardeperücke in hochwertiger Profi-Qualität hält länger als nur eine Saison, sieht super aus und sitzt perfekt.29,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tanz-Perücke, blondTanz-Perücke – diese kecke Zopfperücke ist in echter Profiqualität gefertigt und begleitet Sie garantiert länger als nur eine Saison!Besonderheiten: zwei Zöpfe, Pony, MittelscheitelLieferumfang: PerückeGrößenhinweis: Zopflänge ca. 60 cmDetails: größenverstellbarFarbe: blondMaterial: 96 % Polychlorid, 4 % PolyesterAchtung: Perücke ist nicht waschbar!Funkenmariechen, Gardemariechen und Regimentstöchter – hoch die Beine! Wer in der Faschingsgarde akrobatische Höchstleistungen vollbringen möchte, der benötigt natürlich ein fantastisches Gardekostüm, einen Gardehut mit optimalem Sitz und eine klassische Garde-Perücke mit zwei langen Zöpfen darunter, die nicht verrutscht. Natürlich haben wir von buttinette da genau das Richtige für akrobatische Gardemädchen: Unsere größenverstellbare Gardeperücke in hochwertiger Profi-Qualität hält länger als nur eine Saison, sieht super aus und sitzt perfekt.29,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tanz-Perücke, schwarzTanz-Perücke – diese kecke Zopfperücke ist in echter Profiqualität gefertigt und begleitet Sie garantiert länger als nur eine Saison!Besonderheiten: zwei Zöpfe, Pony, MittelscheitelLieferumfang: PerückeGrößenhinweis: Zopflänge ca. 60 cmDetails: größenverstellbarFarbe: schwarzMaterial: 96 % Polychlorid, 4 % PolyesterAchtung: Perücke ist nicht waschbar!Funkenmariechen, Gardemariechen und Regimentstöchter – hoch die Beine! Wer in der Faschingsgarde akrobatische Höchstleistungen vollbringen möchte, der benötigt natürlich ein fantastisches Gardekostüm, einen Gardehut mit optimalem Sitz und eine klassische Garde-Perücke mit zwei langen Zöpfen darunter, die nicht verrutscht. Natürlich haben wir von buttinette da genau das Richtige für akrobatische Gardemädchen: Unsere größenverstellbare Gardeperücke in hochwertiger Profi-Qualität hält länger als nur eine Saison, sieht super aus und sitzt perfekt.29,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ballenschutz Tanz - beigeDiese Fußschoner sind für Contemporary und Modern Jazz konzipiert und bieten eine hervorragende Griffigkeit. Dehnbar::Dehnbare Fußschoner, die sich den Bewegungen des Fußes anpassen |Feuchtigkeitsableitung::Atmungsaktives Material für ein trockenes Tragegefühl beim Training11,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter



-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wer zahlt in die gesetzliche Unfallversicherung?
In die gesetzliche Unfallversicherung zahlen Arbeitgeber für ihre Beschäftigten Beiträge. Diese Beiträge werden prozentual vom Bruttolohn der Arbeitnehmer abgezogen und vom Arbeitgeber zusätzlich zur Hälfte getragen. Selbstständige können sich freiwillig in der gesetzlichen Unfallversicherung versichern, müssen jedoch die vollen Beiträge alleine tragen. Die gesetzliche Unfallversicherung dient dazu, Arbeitnehmer bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten abzusichern und ihnen im Falle eines Unfalls finanzielle Unterstützung und medizinische Versorgung zu gewähren. **


Welche Leistungen trägt die gesetzliche Unfallversicherung?
Welche Leistungen trägt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung trägt unter anderem die Kosten für medizinische Behandlungen nach einem Arbeitsunfall oder einer Berufskrankheit. Zudem übernimmt sie Rehabilitationmaßnahmen, um die Wiedereingliederung in den Beruf zu unterstützen. Auch Rentenzahlungen bei dauerhaften Einschränkungen der Erwerbsfähigkeit gehören zu den Leistungen der gesetzlichen Unfallversicherung. Darüber hinaus bietet sie auch finanzielle Unterstützung für Hinterbliebene von Versicherten, die durch einen Arbeitsunfall oder eine Berufskrankheit verstorben sind. **
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
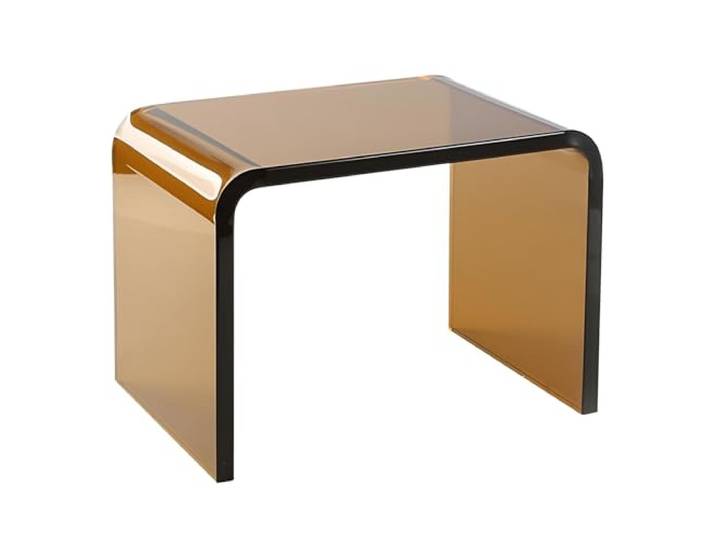
Eiauiuo Beistelltisch Tan Farbe Modern Couchtisch Kreativität U-förmiger Runder Rand Design Minimalismus Mode Acryl Beistelltisch Sofatisch Mode für Schlafzimmer Nachttisch Cafe Büro 42.5x28x40cm<p>Der <strong>Eiauiuo Beistelltisch</strong> in <strong>tan</strong> ist ein modernes Möbelstück, das durch sein kreatives <strong>U-förmiges Design</strong> und die runden Kanten besticht. Mit seinen kompakten Maßen von <strong>Breite: 42,5 cm, Tiefe: 28 cm, Höhe: 40 cm</strong> ist dieser <strong>Couchtisch</strong> nicht nur ein praktischer Abstellplatz für Getränke und Bücher, sondern kann auch als zusätzlicher Hocker für Gäste genutzt werden.</p><p>Hergestellt aus hochwertigem <strong>Acrylmaterial</strong>, überzeugt der Tisch durch seine Strapazierfähigkeit und die frische, transparente Optik. Die diamantpolierten Kanten sorgen für ein angenehmes Gefühl und verhindern Verletzungen. Das minimalistische Design fügt sich harmonisch in verschiedene Einrichtungsstile ein und eignet sich ideal für <strong>Schlafzimmer</strong>, <strong>Wohnzimmer</strong>, <strong>Büros</strong> oder sogar für den Balkon.</p><p>Ein besonderes Highlight ist die Möglichkeit, den Tisch um 90° zu drehen, was eine flexible Nutzung ermöglicht. Die glatten Kanten und das nicht eckige Design bieten zusätzliche Sicherheit. Zudem ist der Tisch wasserbeständig und lässt sich mühelos reinigen, sodass Fingerabdrücke und Schmutz schnell entfernt werden können.</p><p>Dank des einteiligen Gussverfahrens ist der <strong>Sofatisch</strong> sofort einsatzbereit und benötigt keine Montage. Verleihe deinem Zuhause mit diesem stilvollen und funktionalen Beistelltisch einen modernen Akzent.</p>179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
tiptoi Lernspiel 00122, ACTIVE Set - Kunterbuntes Tanz-Theater, ab 3 Jahre, 1-6 Spieler, Bewegung fördernInteraktives Bewegungsspiel, bei dem alle gemeinsam zur Musik tanzen Stärkt Körperbewusstsein, Rhythmusgefühl und Motorik - für Kinder von 3 - 5 Jahren Enthält kompakten Lautsprecher zum Einstecken des tiptoi-Stifts So sind die Texte gut zu verstehen und alle Spieler haben die Hände frei Mittels liebevoll illustrierter Karten eigene Tänze zusammenstellen tiptoi-Stift liefert dabei passende Erklärungen zum Mitmachen der Bewegungen So tanzen die Kinder mit Ballerina, Krokodil oder Pirat zur Musik Zusätzlich können drei Traumreisen zur Entspannung abgespielt werden Verschiedene Musikstücke und Bewegungen lassen sich immer wieder neu kombinieren Für abwechslungsreiche Tänze, Freude an Bewegung und langfristigen Spielspaß Zur Nutzung wird ein tiptoi-Stift benötigt (nicht im Lieferumfang enthalten) Mit allen tiptoi-Stiften kompatibel Benötigt 3 x AAA / Micro-Batterie - nicht im Lieferumfang enthalten Für 1 - 6 Spieler, Spieldauer ca. 10 - 15 min Merkmale: Altersempfehlung: ab 3 Jahre Spieleranzahl: 1 - 6 Spieler Hinweis: Achtung! Nicht für Kinder unter drei Jahren geeignet.27,18 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Tanz-Perücke, braunTanz-Perücke in Profiqualität – sowohl die Mädels der Faschingsgarde als auch Tanzmariechen tragen am liebsten lange Zopfperücken wie diese! Sie auch?Besonderheiten: Pony, zwei ZöpfeLieferumfang: PerückeGrößenhinweis: Zopflänge 60 cm, größenverstellbarDetails: in ProfiqualitätFarbe: braunMaterial: 96 % Polychlorid, 4 % PolyesterAchtung: Perücke ist nicht waschbar!Funkenmariechen, Gardemariechen und Regimentstöchter – hoch die Beine! Wer in der Faschingsgarde akrobatische Höchstleistungen vollbringen möchte, der benötigt natürlich ein fantastisches Gardekostüm, einen Gardehut mit optimalem Sitz und eine klassische Garde Perücke mit zwei langen Zöpfen darunter, die nicht verrutscht. Natürlich haben wir von buttinette da genau das Richtige für akrobatische Gardemädchen: Unsere größenverstellbare Gardeperücke in hochwertiger Profi-Qualität hält länger als nur eine Saison, sieht super aus und sitzt perfekt.29,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tanz-Perücke, blondTanz-Perücke – diese kecke Zopfperücke ist in echter Profiqualität gefertigt und begleitet Sie garantiert länger als nur eine Saison!Besonderheiten: zwei Zöpfe, Pony, MittelscheitelLieferumfang: PerückeGrößenhinweis: Zopflänge ca. 60 cmDetails: größenverstellbarFarbe: blondMaterial: 96 % Polychlorid, 4 % PolyesterAchtung: Perücke ist nicht waschbar!Funkenmariechen, Gardemariechen und Regimentstöchter – hoch die Beine! Wer in der Faschingsgarde akrobatische Höchstleistungen vollbringen möchte, der benötigt natürlich ein fantastisches Gardekostüm, einen Gardehut mit optimalem Sitz und eine klassische Garde-Perücke mit zwei langen Zöpfen darunter, die nicht verrutscht. Natürlich haben wir von buttinette da genau das Richtige für akrobatische Gardemädchen: Unsere größenverstellbare Gardeperücke in hochwertiger Profi-Qualität hält länger als nur eine Saison, sieht super aus und sitzt perfekt.29,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
Tanz-Perücke, schwarzTanz-Perücke – diese kecke Zopfperücke ist in echter Profiqualität gefertigt und begleitet Sie garantiert länger als nur eine Saison!Besonderheiten: zwei Zöpfe, Pony, MittelscheitelLieferumfang: PerückeGrößenhinweis: Zopflänge ca. 60 cmDetails: größenverstellbarFarbe: schwarzMaterial: 96 % Polychlorid, 4 % PolyesterAchtung: Perücke ist nicht waschbar!Funkenmariechen, Gardemariechen und Regimentstöchter – hoch die Beine! Wer in der Faschingsgarde akrobatische Höchstleistungen vollbringen möchte, der benötigt natürlich ein fantastisches Gardekostüm, einen Gardehut mit optimalem Sitz und eine klassische Garde-Perücke mit zwei langen Zöpfen darunter, die nicht verrutscht. Natürlich haben wir von buttinette da genau das Richtige für akrobatische Gardemädchen: Unsere größenverstellbare Gardeperücke in hochwertiger Profi-Qualität hält länger als nur eine Saison, sieht super aus und sitzt perfekt.29,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ballenschutz Tanz - beigeDiese Fußschoner sind für Contemporary und Modern Jazz konzipiert und bieten eine hervorragende Griffigkeit. Dehnbar::Dehnbare Fußschoner, die sich den Bewegungen des Fußes anpassen |Feuchtigkeitsableitung::Atmungsaktives Material für ein trockenes Tragegefühl beim Training11,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harm, Uwe: Die gesetzliche ErbfolgeDie gesetzliche Erbfolge , Lehrbücher zum Erbrecht gibt es auf dem Markt in großer Auswahl. Alle behandeln auch die gesetzliche Erbfolge. Die Erfahrungen im Studium und bei Fortbildungen zeigen, dass die gesetzliche Erbfolge in der Regel zu abstrakt und manchmal auch zu nebensächlich abgehandelt wird. Dieses kleine Fachbuch soll als Lehr- und Übungsbuch allein zur gesetzlichen Erbfolge ein leichteres Verstehen vermitteln. Dazu sind zu fast allen Erbfällen Stammbaumskizzen zur besseren Übersicht mit Erläuterungen eingefügt. Oft mit Gegenbeispielen und Varianten. Damit richtet sich dieses Buch an Studierende, an Nachlasspfleger und andere Berufe mit erbrechtlichem Bezug verbunden mit der Hoffnung, dass sich die Regeln der gesetzlichen Erbfolge leichter und schneller einprägen und das Werk eine Hilfe auch für die Praxis des Erbrechts wird. Das Buch erscheint aktualisiert in 2. Auflage. , Reflektoren > Beleuchtung , Auflage: 2., aktualisierte Auflage 2024, Erscheinungsjahr: 202401, Produktform: Kartoniert, Autoren: Harm, Uwe, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 91, Keyword: Erbrecht; Lehrbuch; Praxisbuch; Stammbaumskizzen; ausführlich erklärt; ausführlich erläutert; gesetzliche Erbfolge; Übungsbuch, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht~Jura~Recht / Jura~Recht, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Erbrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking, Ernst und Werner, GmbH, Verlag, Länge: 205, Breite: 152, Höhe: 8, Gewicht: 154, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wer zahlt in die gesetzliche Unfallversicherung?
In die gesetzliche Unfallversicherung zahlen Arbeitgeber für ihre Beschäftigten Beiträge. Diese Beiträge werden prozentual vom Bruttolohn der Arbeitnehmer abgezogen und vom Arbeitgeber zusätzlich zur Hälfte getragen. Selbstständige können sich freiwillig in der gesetzlichen Unfallversicherung versichern, müssen jedoch die vollen Beiträge alleine tragen. Die gesetzliche Unfallversicherung dient dazu, Arbeitnehmer bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten abzusichern und ihnen im Falle eines Unfalls finanzielle Unterstützung und medizinische Versorgung zu gewähren. **
-
Welche Leistungen trägt die gesetzliche Unfallversicherung?
Welche Leistungen trägt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung trägt unter anderem die Kosten für medizinische Behandlungen nach einem Arbeitsunfall oder einer Berufskrankheit. Zudem übernimmt sie Rehabilitationmaßnahmen, um die Wiedereingliederung in den Beruf zu unterstützen. Auch Rentenzahlungen bei dauerhaften Einschränkungen der Erwerbsfähigkeit gehören zu den Leistungen der gesetzlichen Unfallversicherung. Darüber hinaus bietet sie auch finanzielle Unterstützung für Hinterbliebene von Versicherten, die durch einen Arbeitsunfall oder eine Berufskrankheit verstorben sind. **
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.